Vous venez de recevoir le mail : « Après étude de votre dossier, nous ne sommes pas en mesure de donner une suite favorable à votre demande de prêt. » Et rien de plus. Le mail de refus ne dit presque jamais pourquoi.
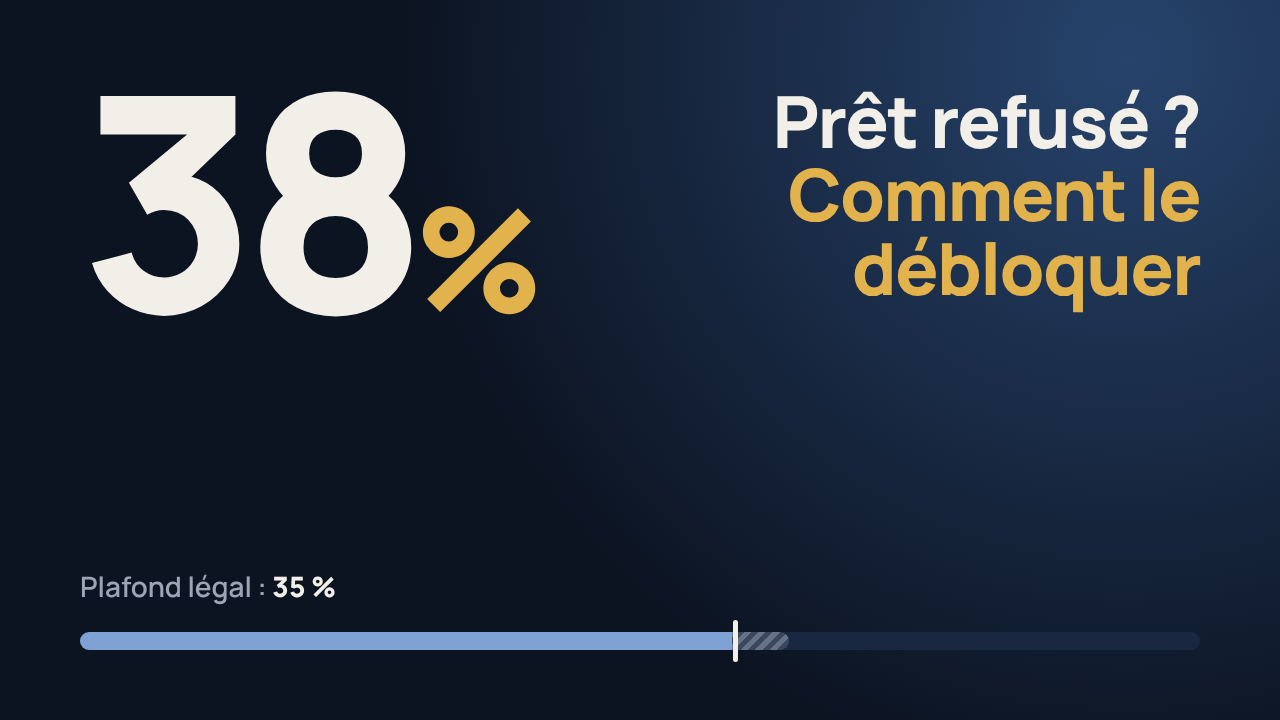
Pour rendre les choses concrètes, prenons un exemple. Julie et Karim gagnent 3 500 € nets par mois à deux, et remboursent déjà un crédit auto de 300 € par mois. Ils veulent emprunter 200 000 € sur 25 ans. À un taux d'environ 3,3 %, la mensualité est d'environ 1 030 €, assurance comprise. Leur banque refuse.
1. Le taux d'endettement au-dessus de 35 %
Depuis le 1er janvier 2022, une règle du Haut Conseil de stabilité financière (HCSF) limite le taux d'endettement à 35 % et la durée des prêts à 25 ans. Ce n'est pas une question de confiance : chaque banque ne peut accorder qu'environ 20 % de ses prêts en dehors de ces règles. À 38 %, Julie et Karim passent après tous les dossiers qui rentrent dans les clous.
- Supprimer un crédit. Il restait 6 000 € sur le crédit auto. En le soldant avec une partie de l'épargne, l'endettement passe de 38 à 29 %.
- Allonger la durée, dans la limite de 25 ans. Sur ce prêt, passer de 20 à 25 ans fait baisser la mensualité d'environ 1 190 à 1 030 €. Mais cela coûte environ 20 500 € d'intérêts en plus. C'est un levier, pas un cadeau.
Pour le détail du calcul et les leviers chiffrés : notre guide complet sur le taux d'endettement.
2. Le taux d'usure
Le taux d'usure est le plafond légal du coût total de votre crédit, exprimé en taux annuel effectif global (TAEG) : intérêts, assurance et frais compris. Au 1er octobre 2026, il est de 5,40 % pour un prêt immobilier de 20 ans et plus. Au-dessus, la banque n'a pas le droit de prêter.
Après 45 ans, l'assurance emprunteur coûte plus cher, et c'est souvent elle qui fait passer le coût total au-dessus du plafond.
Le détail des plafonds et des solutions : notre guide sur le taux d'usure.
3. Un point faible dans votre profil
4. Le compromis déjà signé
Respirez. Le compromis contient presque toujours une condition suspensive d'obtention de prêt. Sa durée ne peut pas être inférieure à un mois, et elle est souvent de 45 à 60 jours. Si votre prêt est refusé dans ce délai, la vente est annulée et vous récupérez votre dépôt de garantie.
La solution qui marche dans tous les cas
Ne vous arrêtez pas à un seul refus. Chaque banque a ses propres critères, et chacune peut dépasser les 35 % pour environ 20 % de ses prêts, en priorité pour l'achat de la résidence principale. Un dossier refusé ici peut tout à fait passer ailleurs.
Pour Julie et Karim, c'est ce qui a tout changé. Ils ont soldé leur crédit auto, ce qui les a ramenés à 29 % d'endettement. Puis ils ont fait présenter leur dossier par un courtier, qui l'a envoyé à la banque la plus adaptée à leur profil, avec une assurance externe. Même maison, même salaire : juste un dossier mieux préparé, et présenté au bon endroit.
Julie et Karim sont un exemple, construit pour illustrer un cas fréquent. Les montants sont indicatifs.
- Règle des 35 %, durée de 25 ans et marge de 20 % : Haut Conseil de stabilité financière, décision applicable depuis le 1er janvier 2022, maintenue le 15 septembre 2026.
- Taux d'usure de 5,40 % pour les prêts de 20 ans et plus : Banque de France, taux applicables au 1er octobre 2026.
- Changement d'assurance emprunteur à tout moment : loi n° 2022-270 du 28 février 2022, dite loi Lemoine.
- Condition suspensive d'au moins un mois : article L313-41 du Code de la consommation.
- Calculs de l'exemple : 200 000 € à 3,3 % hors assurance, assurance de 50 € par mois.